AIデータセンター需要はGPUだけではない|CPU・DRAM・SSD・光通信・電源まで拡大、ゲーミングPC価格への影響は
本記事にはアフィリエイト広告(Amazon・楽天市場等)のリンクが含まれています。
CPU・DRAM・SSD・光通信・電源まで拡大、ゲーミングPC価格への影響は
出典:日本経済新聞「半導体株『バブルじゃない』 データセンターの新展開で需要大幅増」(2026年9月)、TrendForce各種プレスリリース、NVIDIA2027年度第2四半期決算、AMD2026年第2四半期決算、Broadcom2026年度第3四半期決算、SK hynix2026年第2四半期決算、Samsung2026年第2四半期決算、JX金属InP基板投資発表、NVIDIA800VDCアーキテクチャ、InfineonMGX AI Factory参加発表にもとづきます。
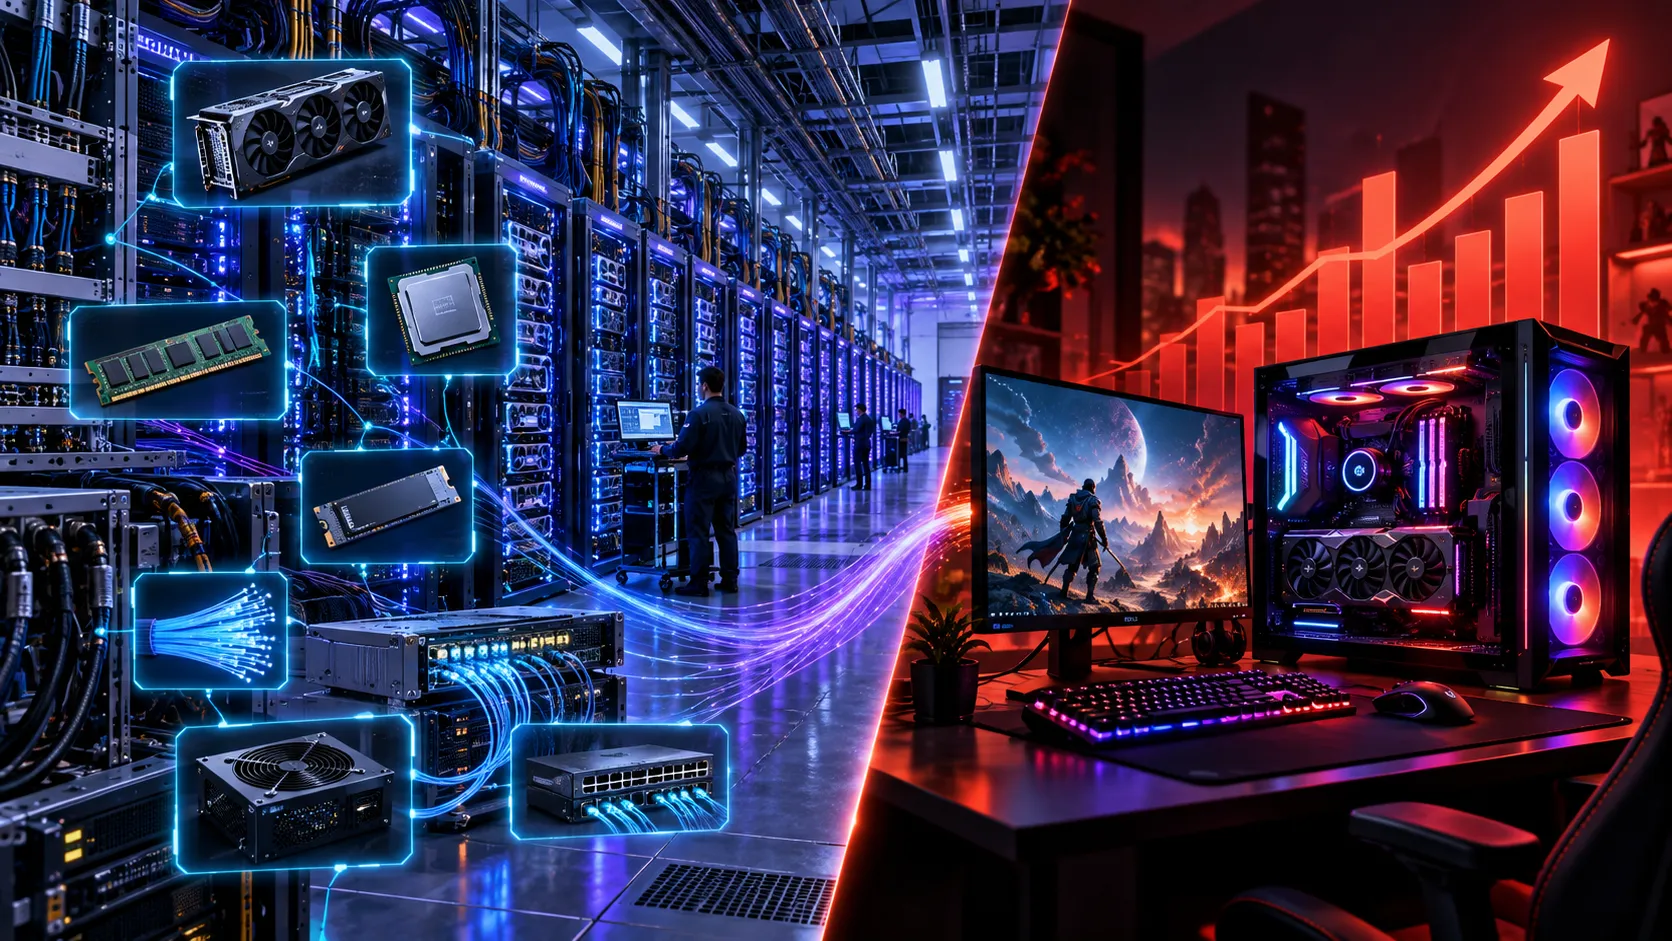
AIデータセンターへの巨額投資というと、NVIDIAのGPUを大量に並べたサーバーをイメージする人が多いかもしれません。しかし、2026年に入ってから起きている変化は、それほど単純ではなくなっています。日本経済新聞は2026年9月、「半導体株『バブルじゃない』 データセンターの新展開で需要大幅増」と題した記事を掲載しました。背景にあるのが、生成AIから「AIエージェント」へと用途が広がり、データセンターで必要とされる半導体や部品がGPU以外にも急速に増えていることです。
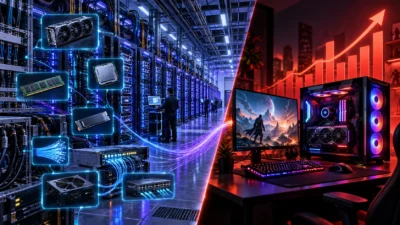
TrendForceは2026年の世界大手9社のクラウドサービス事業者による設備投資額が前年比約90%増となり、AIサーバー出荷台数も約31%増えると予測しています。さらに9月の調査では、AIエージェント向けコンピューティングの拡大によってサーバー出荷台数だけでなくCPU需要も上方修正されています。AIへの投資が増えているからといって、恩恵を受けるのはAI GPUだけではありません。CPU、HBM、通常のDDR5 DRAM、SSD用NAND、ネットワーク半導体、光通信部品、電源用半導体、MLCCまで需要が広がっています。この変化は、ゲーミングPCを購入する側にとっても無関係ではありません。特にメモリとSSDでは、データセンター側との生産能力の取り合いがすでにコンシューマー製品の価格へ影響し始めています。
目次
全体像NVIDIAのGPUだけを見ているとAI需要の全体像を見誤る
AIブームを象徴する企業がNVIDIAであることは変わりません。NVIDIAの2027年度第2四半期(2026年7月26日までの3か月間)におけるデータセンター部門売上高は890億ドルに達し、前年同期から117%増加しました。全社売上高も962億ドルと前年同期比106%増です。
ただし、急成長しているのはNVIDIAだけではありません。AMDは2026年第2四半期のデータセンター部門売上高が67億ドルとなり、前年同期から107%増加しました。AMDによると、EPYCプロセッサとInstinct GPUの双方に強い需要があったことが成長要因です。さらにBroadcomでは、2026年度第3四半期のAI向け半導体売上高が167億ドルとなり、前年同期比221%増となりました。同社の場合、成長をけん引しているのはNVIDIAのような汎用GPUだけではなく、クラウド事業者向けのカスタムAIアクセラレータとネットワーク製品です。
つまり現在のAIインフラ投資は、「NVIDIAのGPUを買う」という段階から、「巨大なAI処理基盤そのものを増設する」という段階へ移っていると考えた方が実態に近くなっています。AIサーバーが増えれば、それを制御するCPUが必要です。GPUへデータを送り続けるためには大量のDRAMと高速ネットワークも必要です。モデルやデータ、キャッシュを保持するストレージも必要になります。GPUの性能だけ高くしても、それ以外の部分が詰まれば高価なアクセラレータを十分に稼働させることができません。2026年のAI需要を見るうえでは「GPUが何個売れるか」だけでは不十分になっています。
背景AIエージェントが増えると「推論」のためのインフラが膨らむ
今回の変化を理解するうえで重要なのがAIエージェントです。従来の生成AIでは、ユーザーが質問を入力するとAIが回答するという比較的単純な利用方法が中心でした。一方のAIエージェントでは、一つの指示を受けて検索、分析、コード実行、外部ツールの操作、結果確認、修正といった複数の処理を自律的に繰り返します。利用者から見ると一度の指示でも、バックグラウンドでは大量のモデル推論やデータアクセスが発生する可能性があります。
SK hynixも2026年第2四半期決算で、AIが複雑なタスクを代行する「agentic」な形へ進化し、多様なサービスへ広がることで、AI向けメモリだけでなく従来型メモリの需要まで同時に拡大する構造的変化が起きていると説明しています。Samsungも2026年後半について、AIインフラへの設備投資とAgentic AIの普及を背景に、サーバーDRAM、エンタープライズSSD、HBMの需要拡大が続き、市場の供給不足が継続すると予想しています。
ここがPCユーザーにとって重要です。AI GPU用のHBMだけが不足するのであれば、GeForceや一般的なDDR5メモリへの影響は限定的と考えることもできます。しかし現在増えているのはHBMだけではありません。AIを動かすサーバーそのものが増えているため、CPUにつながる通常のDDR5メモリやSSDまで大量に必要になっています。
DRAMすでにサーバーとPCが生産能力を取り合っている
PCユーザーへの影響が特に大きいのがDRAMです。TrendForceによると、2026年第2四半期のDRAM業界売上高は前四半期比59.5%増の約1,547億ドルまで拡大しました。AIサーバー向けのHBMだけでなく、高容量RDIMMやLPDDR5Xなどの需要も伸びています。一方でDRAMメーカーの在庫は歴史的な低水準にあり、追加供給の多くがサーバー用途へ優先的に割り当てられています。
その結果、PC向けDRAMにも影響が出ています。TrendForceは2026年第3四半期の通常DRAM契約価格について、前四半期比13〜18%上昇すると予測しています。しかも単純にPC需要が強いから値上がりしているわけではありません。PCやスマートフォンの需要はむしろ価格上昇によって弱くなっています。それでも、DRAMメーカーがより収益性の高いサーバー製品へ生産能力を振り向けているため、コンシューマー向けの供給量が減り、価格が下がりにくくなっています。9月18日時点のTrendForceスポット市場でも、DDR5 16Gbチップの平均価格は上昇を続けています。
ここが従来のPCパーツ値上がりとは少し違うところです。PCの販売台数が急増してメモリが不足しているわけではありません。AIデータセンターという、PCとは別の巨大市場が同じDRAMメーカーの生産能力を大量に消費することで、PC側の供給余力が削られています。DDR5価格の推移や買い時カレンダーについては、既存記事「メモリ価格は2028年に反転する?Gartner予測」でも詳しく整理しています。
見通し2027年もDRAMは安心できない
「AIブームが一巡すればメモリ価格もすぐ元に戻る」と期待するのは少し早いかもしれません。TrendForceは2027年についても、HBM向けの生産能力配分、AIサーバー需要、CPU用メモリ需要の増加によってDRAMの供給不足が続くと予測しています。2026年のDRAM需給充足率はマイナス1〜2%程度とされ、2027年には需要増加が供給増加をさらに上回る可能性があります。
さらにTrendForceは、主要クラウド事業者の設備投資に占めるDRAMとNAND Flashの比率が、2026年の47%から2027年には68%まで拡大すると推計しています。同社によると、2026年にはHBMとRDIMMだけでDRAMビット供給量の51%を占める見通しです。もちろん、この数字がそのまま「PC向けDDR5がなくなる」という意味ではありません。サーバー用RDIMMとゲーミングPC用UDIMMは完成品としては別物です。ただし、その上流にはSamsung、SK hynix、Micronといった共通するDRAMメーカーが存在します。限られたウェハー、クリーンルーム、先端プロセスへの投資をどの商品へ優先的に使うかという判断は、最終的にPC向け製品の供給にも影響します。ゲーミングPCを考えるのであれば、2026年後半から2027年にかけてはSSD以上にDRAM価格を注意して見ておく必要がありそうです。
SSDAI需要の影響を受けるが、DRAMとは少し状況が違う
NAND FlashもAIデータセンター需要の恩恵を受けています。大量のAIデータを保存するには、エンタープライズ向けSSDが必要です。TrendForceは2026年第3四半期について、NAND Flash契約価格が前四半期比10〜15%上昇すると予測しており、主な需要源としてAI推論と大規模データセンターの展開を挙げています。2026年第3四半期のNAND市場でも、AIとクラウドサービスの需要によってエンタープライズストレージが不足し、平均販売価格と業界売上高が大きく伸びています。
ただし、ここからがDRAMとの違いです。PC向けSSDではすでに価格上昇に対する抵抗がかなり強くなっています。PCメーカーは2026年前半にSSDを前倒しで確保しており、完成品在庫も積み上がっています。そのためTrendForceは、第3四半期のClient SSD契約価格について値上がりペースが大きく鈍化し、高値圏で横ばいに近づくとしています。さらに2027年後半にはNANDの新規生産能力が立ち上がるため、TrendForceはNAND市場が供給不足からより緩和された状態へ移行する可能性を予測しています(この見通しには業界内でも異論があり、詳細は既存記事「SSD不足は2027年にどうなる?」で整理しています)。
したがって、「AI需要が増えるのでメモリもSSDも今後ずっと値上がりする」と考えるのは正確ではありません。2026年後半ではDRAMもNANDも高値圏ですが、2027年まで見るとDRAMの方が供給不足が長引くリスクは高く、SSDは新規供給が増えれば価格が落ち着く余地があります。ゲーミングPC用途なら、この違いは覚えておきたいところです。
光通信AIデータセンター需要は光通信部品にも広がっている
AIサーバーを大量に並べるほど問題になるのが、サーバー同士の通信です。数十万、将来的には100万単位のアクセラレータを一つの巨大システムとして動かす場合、GPUそのものの演算速度だけでは性能を伸ばせません。データを高速に移動させるネットワークが必要になります。
NVIDIAは現在、Agentic AI向けとしてシリコンフォトニクスを利用したCo-Packaged Optics、いわゆるCPO対応ネットワークを展開しています。同社によるとCPO化によって、従来の着脱式光トランシーバーと比較してネットワーク部分の電力効率を5倍に高められ、Spectrum-X Ethernet Photonicsでは最大409.6Tbpsの帯域を実現します。
この需要増加は、光通信の材料まで波及しています。JX金属は2026年6月、光通信に使われるインジウムリン(InP)基板の生産能力を約7〜10倍へ引き上げる計画を発表しました。投資額は4年間で最大1,200億円です。同社は背景として、生成AIからAgentic AI、さらにPhysical AIへ発展することでデータ通信量が急増し、光通信技術の利用範囲がラック間だけでなくサーバー内部にも広がっていると説明しています。AI需要を見るときにGPUやHBMばかり注目されますが、そのGPUを大量に接続するための光通信市場も急拡大しているわけです。
電源次のボトルネックは「電気をどう届けるか」
もう一つ大きく変わろうとしているのが電源です。現在のAIサーバーではラック1台あたりの消費電力が急速に増えています。計算性能を高め続けても、データセンターへ十分な電力を届けられなければGPUを増設できません。
NVIDIAはこの問題に対応するため、次世代AIデータセンター向けに800V直流(800 VDC)アーキテクチャを推進しています。従来は施設からラック、サーバーへ電力を届ける過程で複数回の交流・直流変換が行われますが、800 VDCでは変換回数を減らし、配電損失や必要な銅線量を抑えながら高密度ラックへ電力を供給することを狙っています。InfineonもNVIDIAのMGX AI Factoryエコシステムへ参加し、シリコンだけでなくSiCやGaNを利用した800V向け電力変換技術を開発しています。
つまりAIデータセンター投資は、「CPUやGPUを作る半導体会社」だけの話ではなくなっています。電源を変換するパワー半導体まで需要の裾野が広がっています。
部品MLCCまでAIサーバー需要で逼迫し始めている
さらに細かい電子部品にも影響が出ています。その一つがMLCC(積層セラミックコンデンサー)です。TrendForceによると、AIサーバーの世代交代とクラウド事業者独自のAI ASIC増加によって高性能MLCCの需要が急増しています。2026年6月末には、村田製作所、Samsung Electro-Mechanics、太陽誘電のBook-to-Bill Ratioがそれぞれ1.30、1.31、1.25まで上昇し、コロナ禍以降で最も高い水準になりました。村田製作所自身も、AI機能を搭載するサーバー向けMLCC需要について2030年まで年平均18%程度で成長すると見込んでいます。
GPU、CPU、DRAM、SSDだけでなく、それらへ安定して電力を供給するための小さな受動部品まで需要が波及していることになります。AIデータセンター投資の規模が従来のPC市場とは桁違いになりつつあることを象徴する動きです。
GPUではGeForceもAI需要で高くなるのか
ゲーミングPCユーザーとして最も気になるのは、GeForceやRadeonの価格でしょう。ただし、「AIデータセンター需要が増える=ゲーミングGPUが必ず値上がりする」と直接結びつけるのは注意が必要です。AI GPUとGeForceでは使用するGPUダイやメモリ構成、基板、販売チャネルが異なります。NVIDIAがデータセンター部門で巨額の売上を上げているからといって、その数字だけからGeForceの供給減少を判断することはできません。
一方で、完全に無関係でもありません。AI向け半導体とPC向けGPUは、TSMCなどのファウンドリー、先端パッケージ、メモリメーカー、基板メーカー、電源部品メーカーといった上流のサプライチェーンを一部共有しています。またTrendForceは2026年第3四半期について、Graphics DRAMでも供給が逼迫しており、GDDR6やGDDR7の価格が主要DRAM製品とともに上昇しているとしています。したがってGeForce価格を見る場合は、AI GPUの売上だけを見るのではなく、GDDR価格、ファウンドリーの生産能力、為替、各GPUの供給量まで確認する必要があります。
CPUCPUも「AIとは無関係」とはいえなくなってきた
AI処理はGPUが担当するため、CPUはそれほど増えないと思われがちです。しかしAIサーバーにもホストCPUが必要です。実際、TrendForceは2026年9月、Agentic AIコンピューティングの拡大を受けてサーバー出荷台数とCPU需要の予測を上方修正しています。AMDの決算でも、データセンター部門の成長にはInstinctだけでなくEPYCプロセッサの需要増加が大きく寄与しています。
ただし、これもRyzenやCore Ultraが直ちに不足するという意味ではありません。サーバーCPUとPC向けCPUでは製品構成が異なります。PCユーザーへの影響を見る場合は、CPUそのものの需要よりも、同じ先端プロセスを利用する製品間の生産配分やウェハー価格などを含めて判断する必要があります。Intelのサーバー向けCPU供給不足がPC向けにどこまで波及するかについては、既存記事「IntelのCPU供給が需要の50%しか満たせず」で詳しく解説しています。
DRAM・NANDともメーカーが増産を決めても、すぐに供給が増えるわけではありません。半導体製造装置に使う中核部品の納期がすでに最長40か月まで延びており、装置本体の納期も通常の1.5〜2倍というボトルネックが生まれています。メモリ需要が旺盛でも、増産のための設備投資自体に時間がかかる構造がある点は、今回のDRAM・NANDの価格見通しを読むうえでも押さえておきたいところです。
選択肢DRAMは供給側の事情で下がりにくい、必要なら早めに確保したい
今回整理した通り、SSDより先に価格が落ち着きにくいのはDRAMです。増設や新調を予定しているなら、値動きを待つより先に確保する判断もあります。

結論AIデータセンター投資でゲーミングPCはさらに高くなる?
2026年9月時点では、ゲーミングPCすべてが一斉に値上がりすると考える必要はありません。ただし、PCパーツごとに影響の強さはかなり違います。
現在最も注意したいのはDRAMです。AIサーバーではHBMだけでなく通常のサーバーDRAM需要も増えており、メーカーが限られた生産能力を高収益なサーバー向けへ振り分けています。PC向けDDR5は需要が弱くても、供給側の事情によって価格が下がりにくい状態です。SSDも2026年はエンタープライズ需要の影響を強く受けていますが、PC向けSSDでは価格上昇がすでに鈍化しています。さらに2027年後半にはNANDの供給量が増える可能性があるため、中期的にはDRAMより価格が正常化しやすいと考えられます。
GPUについては影響がより複雑です。GDDRや半導体製造能力を通じた間接的な影響はありますが、AI需要だけを理由にGeForceの価格上昇を予測することはできません。CPUも同様で、サーバー需要は大きく増えているものの、それだけでRyzenやCoreの供給不足を意味するわけではありません。「AI需要でPCパーツ全部が高くなる」と一括りにせず、DRAM、SSD、GPU、CPUで分けて見る必要があります。
補足「半導体需要が強い」と「半導体株がバブルではない」は別の話
今回の日経記事では「半導体株はバブルではない」という強い表現が使われています。実際、半導体の実需が急増していることを示す数字は非常に多くあります。NVIDIAのデータセンター売上高は前年同期比117%増、AMDのデータセンター売上高は107%増、BroadcomのAI半導体売上高は221%増です。メモリでもSamsung、SK hynix、Micronがサーバー製品を優先し、光通信ではJX金属がInP基板の生産能力を7〜10倍へ増強しようとしています。単なる期待だけで設備投資が膨らんでいるわけではなく、実際の半導体・部品需要が大きく増えていることは確認できます。
ただし、それと株価の評価は分けて考える必要があります。企業の売上が伸びていても、その成長を株価がすでに大幅に織り込んでいれば株価が割高になることはあります。逆に株価が短期的に下落しても、AIデータセンターの設備投資そのものが減ったとは限りません。PCパーツ市場を見る場合には株価よりも、サーバー出荷台数、DRAMとNANDの需給、生産能力の割り当て、各メーカーの設備投資を見る方が実態を把握しやすいでしょう。
FAQよくある質問
まとめまとめ|AIブームの第2段階は「GPU以外に何が足りなくなるか」
2023〜2025年頃のAI半導体市場では、NVIDIA GPUをどれだけ確保できるかが大きなテーマでした。2026年になって状況は変わりつつあります。GPUを大量に導入した結果、今度はCPU、DRAM、SSD、ネットワーク、光通信、電源といった周辺インフラ側を同時に拡張しなければならなくなっています。特にAIエージェントが普及すると、一人のユーザーが消費する計算量やデータアクセス量が従来のチャット型AIより増える可能性があります。その需要を支えるには、GPUだけ増産しても十分ではありません。TrendForceがサーバーCPU需要を上方修正し、SamsungとSK hynixが通常のサーバーDRAMやエンタープライズSSDまで強い需要を見込んでいることは、その変化を象徴しています。
ゲーミングPC市場にとって特に警戒したいのは、AI専用品ではなくPCと生産設備を共有する部品です。2026年後半から2027年にかけては、その代表がDRAMになる可能性があります。反対にNANDは2027年後半に供給緩和へ向かう可能性があり、SSDについては今後も価格推移を確認しながら判断した方がよさそうです。AIデータセンター需要を見るときのポイントは、もはや「NVIDIAのGPUが何枚売れるのか」だけではありません。次に不足するのはCPUなのか、DRAMなのか、SSDなのか、それともネットワークや電源なのか。この視点で半導体市場を見ると、AI投資がゲーミングPCの価格へ波及する経路もかなり分かりやすくなります。
あわせて読みたい