SK hynixとIntelがオハイオ工場でのメモリ生産を協議|稼働は2030年以降、DDR5・SSD不足はすぐ改善しない
本記事にはアフィリエイト広告(Amazon・楽天市場等)のリンクが含まれています。
稼働は2030年以降、DDR5・SSD不足はすぐ改善しない
SK hynixがIntelと、米国内でメモリチップを生産する案について協議していることが2026年9月16日に明らかになりました。
気になるのは、これで現在高騰しているDDR5メモリやNVMe SSDの供給が改善するのかという点でしょう。結論から言えば、Intelが公表しているOhio Oneの稼働時期は2030〜2031年で、2026〜2027年の不足解消につながるニュースと受け取るのは早すぎます。
今回はApple向けメモリの米国生産という見方の実態、2026年7月に出た「買収」報道との違い、SK hynixが別に進めているIndiana拠点との役割分担まで、一次情報にもとづいて整理します。
目次
要点まず何が起きたか
SK hynixがIntelのオハイオ州「Ohio One」工場の一部を借りる案と、Intel・大手クラウド企業を含む合弁会社を設立する案の2つが検討されていることが分かっています。SK hynixは公式声明で「グローバル競争力強化のためさまざまな選択肢を検討しているが、現時点で具体的な計画や合意は確定していない」としています。Apple向けになるとも確認されていません。Ohio Oneの稼働予定は2030〜2031年です。
背景詳しい内容と背景
SK hynixとIntelの協議では複数の案が検討されていることが分かっています。有力な案の一つが、Intelがオハイオ州New Albanyに建設している「Ohio One」の一部をSK hynixが借り、そこでメモリを製造するというものです。もう一つは、SK hynixとIntelだけでなく、大量のメモリを必要とする大手クラウド企業も参加する合弁会社を作る構想です。
AIサーバーへの投資拡大によってDRAM・HBM・NANDの需給が世界的に逼迫しており、クラウド事業者自身が将来のメモリ供給量を確保したいという狙いが背景にあります。ただし現段階では正式契約ではありません。
報道を受けてSK hynixは2026年9月16日に公式声明を出し、「グローバル競争力を強化するためさまざまな選択肢を検討しているが、Intelとの協力や記事内で言及された特定企業との協力、米国内でのメモリ生産について具体的な計画や取り決めは何も確定していない」と説明しています。つまり現時点は、「Ohio工場でメモリを作ることが決まった」のではなく、複数ある選択肢の一つとして協議している段階です。
「Apple向けメモリを米国生産」はまだ決まっていない
今回のニュースでは「Apple製品向けメモリが米国で生産される可能性」にも注目が集まっています。SK hynixはSamsung・Micronと並びAppleへメモリを供給しているメーカーのため、将来的に米国製のSK hynixメモリがiPhoneやMacへ搭載される可能性そのものはあります。ただし、今回の報道はApple向けに製造するとは伝えていません。SK hynixが米国で検討している生産品目自体がDRAM・NAND・HBMのいずれかも決まっておらず、Apple製品向けになるかどうかは報道では触れられていません。「AppleのサプライヤーであるSK hynixが米国生産を検討している」という事実と、「Apple向けメモリを米国で生産する」という話は同じではない点に注意が必要です。
2026年7月の「買収」報道とは内容が違う
SK hynixとIntelのOhio Oneをめぐっては、2026年7月にも別の報道がありました。7月22日、SK hynixがIntelのオハイオ州の土地や工場を買収する方向で協議しているとの報道が出ています。これに対してSK hynixは米SECへ提出した文書(Form 6-K)で、IntelのOhio拠点の土地・製造施設の取得について「追求しておらず、決定もしていない」と説明しました。一方、9月16日に明らかになったのは「買収」ではなく、Ohio Oneの一部を借りる案、あるいはIntel・クラウド企業との合弁事業です。7月の買収報道をSK hynixが否定した経緯はありますが、今回はそれとは異なる、より柔軟な活用方法が検討されている形になります。
IntelとSK hynixは過去にNAND事業を売買している
両社の組み合わせは今回が初めてではありません。Intelは2020年、NANDフラッシュとSSD事業を総額90億ドルでSK hynixへ売却する契約を締結しました。2021年の第1段階ではIntelのSSD事業や中国・大連のNAND工場などがSK hynix側へ移され、その事業を基に米国企業Solidigmが誕生しています。2025年の第2段階では残る特許・研究開発資産・技術者がSK hynixへ移り、取引が完了しました。IntelはこのメモリDivestitureによってCPUや先端ロジック半導体へ経営資源を集中させた経緯があり、その数年後に今度はSK hynixがIntelの米国工場を利用してメモリを製造する可能性が浮上したことになります。
Intelにとっては空いた生産能力を埋める意味がある
この構想はSK hynix側だけに利点がある話ではありません。IntelはOhio Oneへ巨額の投資を続けてきた一方で、完成時期を当初計画から複数回後ろ倒ししてきました。2025年2月の計画見直しでは、Mod 1の建設完了が2030年、操業開始が2030〜2031年へずれ込んでいます。Intelはこの見直しについて、財務的に責任ある形で計画を進めるためと説明し、顧客の需要が強まれば工事や操業開始を前倒しできる柔軟性は残すとしています。ここへSK hynixや大手クラウド企業が加わる形が実現すれば、Intel製CPUの生産だけに頼らずOhio Oneの生産能力を埋められます。工場を持つ側と生産能力を必要とする側の利害が噛み合っている点が、今回の協議が単なる観測記事で終わらない可能性を残しています。
SK hynixはDRAM市場2位、HBM比率は上位3社で最も高い
協議の相手がSK hynixであることにも意味があります。2026年第2四半期のDRAM市場は、Samsungが売上高609.8億ドル・シェア39.4%で首位、SK hynixが385.9億ドル・24.9%で2位です。さらにSK hynixは、上位3社のなかで総ビット出荷量に占めるHBMの割合が最も高いメーカーでもあります。AI向けメモリの主力企業が米国内でウェハーからの製造まで持つことになれば、PC向けDRAMだけでなくHBM・サーバー向けメモリを含む供給網全体の配置が変わります。今回の協議が数年先の話でありながら注目される理由はここにあります。
比較Indiana拠点とは何が違うのか
SK hynixはすでに米国で別の大型投資を進めています。2026年8月27日、インディアナ州West LafayetteでAIメモリ向け拠点の起工式を実施しました。総投資額40億ドル超で、2028年10月までにクリーンルームを稼働させ、2029年第3四半期から次世代HBM4Eの量産を始める計画です。Ohioで検討されている計画とは役割がはっきり異なります。
| 項目 | Indiana拠点 | Ohio拠点(協議中) |
|---|---|---|
| 製品 | HBM4Eの先端パッケージング | DRAM・NAND・HBMのいずれか未定 |
| 工程 | 後工程(積層・接続) | 前工程(ウェハーからのチップ製造) |
| 進捗 | 2026年8月27日に起工式済み | 協議段階、契約未成立 |
| 投資額 | 40億ドル超 | 未公表 |
| 稼働目標 | 2029年第3四半期からHBM4E量産 | Ohio One Mod 1は2030〜2031年 |
HBMは複数のDRAMダイを積層し、高速インターフェースでGPUやAIアクセラレーターへ接続する特殊なメモリで、通常のDRAM製造とは別に高度な積層・接続技術が必要です。現在の計画では、韓国などで製造したDRAMを米国へ持ち込み、Indianaで後工程のHBMとして仕上げる構成になります。一方、今回のIntelとの協議は、メモリチップそのものを米国内で前工程から製造する話です。実現すればSK hynixは、米国内でウェハー段階からメモリを製造し、さらにIndianaでHBMのパッケージングまで行える可能性が出てきます。単なる工場の追加以上に、米国内でメモリの前工程と後工程をつなげる意味を持ちます。
関連動向Solidigmも米国NAND工場を検討
今回のニュースにはもう一つ動きが加わりました。2026年9月18日、SK hynix傘下のSolidigmが米国でNANDフラッシュ工場を建設する可能性を検討していることが分かりました。候補地としてニューヨーク州北部が挙げられており、Ohio Oneを利用する計画とは別のプロジェクトです。Solidigmは現在、Intelから取得した中国・大連のNAND製造拠点への依存度が高いため、米国に生産拠点を持つことで対中関税・輸出規制のリスクを分散できる利点があります。こちらも合意には至っておらず、詳細は今後の協議次第です。9月16日の「SK hynixとIntel」、9月18日の「Solidigmと米国NAND工場」という2つの報道を続けて見ると、SK hynixグループが米国内での前工程生産について複数の選択肢を並行して検討していることが分かります。Ohio Oneを利用する案だけが唯一のルートというわけではありません。
影響ユーザーへの影響と今後
- 米国内にメモリの前工程(ウェハー製造)能力が増える可能性がある
- Indiana拠点(HBM後工程)と組み合わせれば前後工程を米国内で完結できる
- Solidigmの米国NAND工場が実現すれば、中国依存のリスク分散にもなる
- Ohio Oneの稼働予定は2030〜2031年で、数年先の話
- DRAM・NAND・HBMのどれを作るかも決まっていない
- クラウド企業が合弁に参加すれば、増産分の多くがAI向けに先取りされる可能性もある
判断DDR5・SSDは待つべきか
今回のニュースを理由に「米国で工場ができるならDDR5やSSDが安くなりそうだから、購入を数カ月待とう」と判断する根拠は、現段階ではありません。Ohio Oneの稼働予定は2030〜2031年で、何を製造するかさえ決まっていないためです。
一方で足元の市場は依然として厳しい状況が続いています。従来型DRAMの契約価格は2026年第1四半期に前四半期比93〜98%上昇し、第2四半期も58〜63%の上昇が見込まれていました。第3四半期は13〜18%まで伸びが鈍る見通しですが、下落に転じる局面ではありません。NAND Flashも第3四半期に10〜15%の上昇が予測されています。在庫も薄いままで、KB証券が2026年9月7日にまとめた調査では、SamsungとSK hynixの完成品メモリ在庫が10日分を下回りました。生産能力の多くがサーバー・AI向けへ優先配分されているため、PC向けの供給量は増えていません。
現在の実勢価格は当サイトのDDR5メモリ価格の記事とSSD高騰の記事で随時更新しています。PCを必要としているなら、数年先の米国生産計画より、必要な容量と現在の国内価格を基準に判断するほうが現実的です。
おすすめ今買うならこの2点
待っても価格が下がる見込みが薄い以上、いま必要な人向けに直近で価格・在庫を確認した定番構成を2点ピックアップしました。
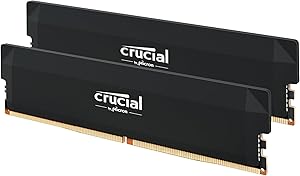
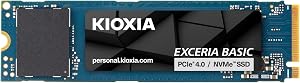
FAQよくある質問
まとめまとめ|今回は供給網再編の第一歩、価格改善は数年先の話
SK hynixとIntelが、米国内でメモリチップを製造する協力について協議していることが明らかになりました。Ohio Oneの一部をSK hynixが借りる案や、Intel・大手クラウド企業を含む合弁会社を設立する案が検討されていますが、SK hynixは具体的な計画や契約は何も確定していないと公式に説明しています。Apple向けになるとも確認されていません。さらに9月18日には、SK hynix傘下Solidigmがニューヨーク州などを候補に米国NAND工場を検討しているとの別の報道も出ました。SK hynixグループが米国内生産を複数のルートで検討し始めていることは、中長期のメモリ供給網を見るうえでは大きな動きです。一方、ゲーミングPCユーザーが「これでDDR5やSSDがすぐ安くなる」と期待するのは早いでしょう。Ohio OneのMod 1稼働予定は2030〜2031年で、2026年第3四半期もDRAM・NAND Flashともに契約価格の上昇が予測されています。今回のニュースは2026年の高騰を解消する材料というより、2030年前後にSK hynixの生産拠点が東アジア中心から米国にも広がる可能性を示したニュースとして見るほうが実態に近いといえます。
Ohio Oneの稼働は2030〜2031年で、何を製造するかも未定です。現在DDR5・SSDが必要なら、数年先の米国生産計画を待つより、いまの国内価格を基準に判断するほうが現実的です。
あわせて読みたい


出典:Reuters(2026年9月16日報道)・SK hynix Newsroom公式声明・MacRumors・SK hynix SEC Form 6-K・SK hynix Newsroom(Indiana起工式)・Reuters系報道(Solidigm・2026年9月18日)・Intel Newsroom(Ohio One稼働時期)・TrendForce(2026年第3四半期のDRAM・NAND価格予測)・TrendForce(2026年第1四半期のDRAM契約価格)・TrendForce(2026年第2四半期DRAM市場シェア)・Seoul Economic Daily(KB証券・在庫10日割れ)にもとづきます(2026年9月18日時点)。