Steamの新作2万本超でも中堅売上層の83%は旧作|売上101〜1000位は本当に中堅ゲームなのか【2026年10月】
本記事にはアフィリエイト広告(Amazon・楽天市場等)のリンクが含まれています。
順位が中間でも、開発規模が中堅とは限りません
Steamでは2026年10月上旬までに2万本以上の新作が発売されています。それでも、売上ランキングの中間に並ぶ作品の多くは今年の新作ではありません。
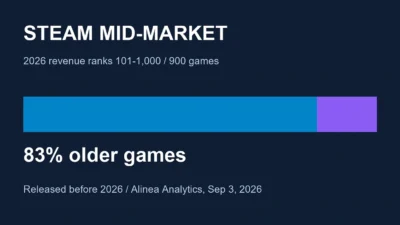
9月3日公表の2026年途中集計では、売上101〜1000位の900タイトルのうち83%が2025年以前の旧作でした。同じ900本の売上の51%を、生涯Steam売上5,000万ドル超の作品が稼いでいます。現在の順位が中堅でも、過去の大型ヒットである場合があります。
新作にも売上を伸ばす余地はあります。ただし「中堅市場が成長した」という数字を、新しい小規模作品が売れやすくなった証拠として読むには、発売年と開発規模を分ける必要があります。売上推計は開発者の手取りや利益とも異なります。
目次
要点83%は本数の割合、51%は売上の割合
83%は900タイトルのうち旧作が占める本数割合です。51%は同じ層の売上金額のうち、生涯5,000万ドル超の作品が占める割合です。どちらもSteam全体の旧作売上シェアではありません。
| 指標と対象期間 | 数字 | 読み取れること |
|---|---|---|
| 2026年のSteam発売数 10月5日取得 | 20,374本 | 前年通年21,264本の約95.8% |
| 2026年売上101〜1000位 9月3日公表の途中集計 | 83%が旧作 | 本数の大多数は2025年以前の作品 |
| 同じ900本の売上金額 | 51% | 生涯Steam売上5,000万ドル超の作品に由来 |
| 2025年発売作の年間10万ドル超 | 約8.0% | 推計約1,700本÷発売数21,264本 |
| 2025年発売作の年間50万ドル超 | 約2.8% | 推計約600本÷発売数21,264本 |
発売数はSteamDBの取得時点の値です。売上は第三者の推計を含み、原則として手数料や開発費を差し引く前の総売上です。9月3日のランキングを10月時点のランキングや年末の確定順位として扱うことはできません。
供給Steam新作は2万374本、前年通年まで残り890本
SteamDBでは2024年が18,451本、2025年が21,264本、2026年が20,374本です。2026年は10月5日取得時点で前年通年の約95.8%に達し、2024年通年を約10.4%上回っています。
10月5日は2026年の278日目です。20,374本を278日で割ると1日平均約73.3本、2025年の21,264本を365日で割ると約58.3本です。現在までの速度を365日に延ばすと約2万6,750本ですが、季節変動を考慮しない単純年換算であり、年間予測ではありません。
2019年の8,059本と比べると、2026年は10月上旬だけですでに約2.5倍です。SteamDBの累計発売数は142,341本に達しています。ただし累計発売数は、現在すべての国で購入できる商品の数とは同じではありません。販売終了や地域制限があるためです。
新作年間10万ドル超5,863本のうち、新作は約1,700本
GDC 2026で示されたValveの数字では、2025年に10万ドル超を売ったSteamタイトルは5,863本、50万ドル超は2,395本でした。これは2025年発売作だけでなく、旧作も含む年間売上の集計です。
発売年を分解した推計では、10万ドル超の約5,800本のうち2025年発売は29%、約1,700本です。50万ドル超では約2,400本の25%、約600本でした。SteamDBの年間発売数を分母にすると、新作全体に対する到達率は次のようになります。
| 売上の基準 | 2024年発売作 | 2025年発売作 |
|---|---|---|
| 年間10万ドル超 | 約1,300本÷18,451本 約7.0% | 約1,700本÷21,264本 約8.0% |
| 年間50万ドル超 | 約460本÷18,451本 約2.5% | 約600本÷21,264本 約2.8% |
元の推計は2025年の新作数を約2万本に丸め、8.5%・3%としています。21,264本を分母にした再計算では約8.0%・2.8%になります。分子自体が概数のため、小数点以下を精密な成功確率として読むことはできません。
この比率は、発売された暦年の中で基準に届いた割合です。1月発売と12月発売では集計までの販売期間が違い、発売後12か月の売上でも、生涯売上でもありません。無料ゲームを含む発売数と第三者の売上推計を組み合わせた目安であり、有料インディーだけの成功率ではありません。
それでも2024年と2025年の比較では、一定額まで届く新作の割合はわずかに上昇しています。「新作が増えたから、新作は以前より必ず売れなくなった」とまでは言えません。また10万ドルが採算に届くかは人数・開発期間・広告費で変わります。
中堅売上101〜1000位の成長には、過去の大型ヒットも含まれます
GYLDのデータを用いた分析では、年間売上101〜1000位の売上は2019年の約11億ドルから2025年の約45億ドルへ、約4倍に増えています。トップ10の売上シェアは約41%から約28%へ低下しました。
これは中間順位の売上が増えた証拠です。ただし、その層を「中堅規模で開発されたゲーム」と定義する証拠にはなりません。順位は、その年の売上で毎年入れ替わるからです。
9月3日公表の別の推計では、2026年売上101〜1000位の中央値は約400万ドル、101位は約1,990万ドル、1000位は約190万ドルでした。この900本の83%が2025年以前の作品で、約3分の2は発売から2年以上経過しています。
さらに約3分の1は生涯Steam売上5,000万ドル超、140本は1億ドル超でした。生涯5,000万ドル超の作品だけで、この層の2026年売上の51%を占めます。
年間の売上順位は販売の勢い、生涯売上は過去からの蓄積、開発規模は制作に使った資源です。三つを同じ「中堅」の言葉で扱うと、かつての大型ヒットが順位を下げた場合と、小規模な新作が伸びた場合を見分けられません。
ただし生涯売上が高いことだけでAAAと断定するのも誤りです。小規模な開発チームから大ヒットが生まれることもあります。83%と51%は「中堅作品が存在しない」という証拠ではなく、「順位だけでは開発規模を判断できない」という証拠です。
直近9月の売上上位500本でも、2026年発売は売上の33.6%
2026年9月のSteam売上は推計17億ドルで、9月として過去最高でした。その約4分の3を占める上位500タイトルの売上を発売年で分けると、2026年発売が33.6%、2025年が8.7%、2024年が9.3%です。
したがってこの上位500本の売上の66.4%は2025年以前、48.4%は2023年以前の作品です。Steam全体を分母にした割合ではありません。また年間途中ランキングの「83%」は本数なので、この66.4%と直接比較はできません。
同じ上位500本では、新しい2026年のIPが売上の20.5%、既存IPが79.5%でした。既存IPには今年出た続編やリメイクも含まれます。「既存IP79.5%」を「旧作79.5%」と言い換えると、発売年とシリーズの区分が混ざってしまいます。
個別には、2024年に早期アクセスを開始した『Bodycam』が大型更新後の9月に推計2,420万ドルを売り、早期アクセス開始月の約1,600万ドルを上回りました。『ウィッチャー3』も9月30日の無料リマスター更新で、Steam・PlayStation・Xbox合計の日間利用者が約240万人、同日の販売が約13万本に達した推計です。後者をSteamだけの販売本数・利用者数として扱うことはできません。
発売から時間がたっても、更新で再び販売機会が生まれます。ただしこの二つは伸びた作品の事例です。すべての旧作や発売時に売れなかった作品が、後から同じように伸びるとは限りません。
継続初月1万本の作品は、中央値で2年後に累計2万2,700本
2023年7月〜2025年7月に発売され、初月に1,000本超を販売した約5,000作品の推計では、発売後も販売が積み上がっています。初月1万本を基準にした中央値は、6か月で累計1万4,600本、12か月で1万7,900本、24か月で2万2,700本でした。
初週の売上金額を基準にすると、累計売上の中央値は1年で2.46倍、2年で2.99倍です。本数と金額の倍率が違う点にも注意が必要です。
対象は初月1,000本超の作品に限られます。すべてのSteam新作に当てはめたり、全作品に同じ2年間の観測期間があると読んだりはできません。売れ方の差も大きく、初動だけで終わる作品もあれば、後から伸びる作品もあります。
新作の巨大ヒットも残っています。2026年最初の5か月の9,265本に対して、その時点で100万本以上を販売した新作は14本、割合は約0.15%でした。販売期間が異なる途中集計であり、最終的な100万本到達率ではありません。新作から成功作が生まれ、それが翌年以降の旧作カタログに加わっていく構造です。
遊ぶ量旧作への支出26%増でも、平均デイリープレイヤーは10%減
2024年より前に発売された16,565タイトルを同じ条件で比較した分析では、2026年上半期の支出は前年同期比26%増えた一方、1タイトルあたりの平均デイリープレイヤーは10%減りました。両期間はそれぞれ181日です。
この結果が示すのは、旧作の売上増と平均プレイヤー増が同時には起きていないことです。販売本数そのものの26%増でも、総プレイ時間の10%減でもありません。
セールで買って後から遊ぶ「積みゲー」は、この違いを説明する可能性の一つです。ただし集計値だけでは、購入者が積んだのか、支出単価やゲーム内課金が変わったのか、どの作品から利用者が減ったのかは確定できません。旧作支出が伸びたことを、そのまま旧作を遊ぶ人の増加と読むのは早計です。
判断新作の競争相手は、同じ年の新作だけではありません
売上101〜1000位が厚くなった背景には、過去のヒットが販売を続けていることがあります。新作は同期の2万本だけでなく、レビューが蓄積し、セールや更新で再び注目される旧作とも競います。
Steamの公式な露出の仕組みでも、大型アップデートを知らせる枠や割引による露出が用意されています。一度発売された作品が再び購入の候補になる道があるため、成功作は翌年の売り場にも残ります。
プレイヤーが購入を決めるときは、ランキングの「中堅」という印象より、最近のレビュー、最終更新日、遊べる時間、友人が今遊んでいるかを確かめるほうが役立ちます。古い発売日のゲームでも更新後に体験が変わることがあり、逆に売上が伸びていても、自分の求める遊び方と合うとは限りません。
開発側が販売目標を考えるなら、比較相手を同ジャンル・近い価格・似た発売年に揃える必要があります。生涯で大きく売れた旧作の今年の売上を、新規IPの初年度目標にそのまま置くと、レビューやファンの蓄積まで同じ条件だと仮定してしまいます。
市場全体で新作にチャンスがないわけではありません。2025年新作の売上到達率は2024年より少し改善しています。中間順位の成長を読む際に必要なのは、成長を否定することではなく、新作の伸びと成功作の蓄積を分けて見ることです。
Q&ASteamの中堅市場を読むときの疑問
まとめ中間順位の成長と、中堅ゲームの成長は分けて考える
Steamの新作は10月上旬までに2万本を超えています。一方で、2026年途中の売上101〜1000位は本数の83%が旧作で、生涯Steam売上5,000万ドル超の作品が売上金額の51%を生んでいました。
中間順位の市場は大きくなっています。ただしそこには、成長中の新作と、ピークを過ぎても売れ続ける過去の大型ヒットが混在します。売上順位だけを見て「無名の中堅・インディーが売れやすくなった」と結論づけることはできません。
成功作が蓄積するSteamでは、毎年の新作は過去の売れたゲームとも競います。市場の機会を測るなら、今年の売上順位に加えて、発売年・生涯売上・開発規模を揃えて比較することが必要です。
あわせて読みたい

出典:SteamDB 発売数(10月5日取得)/GameDiscoverCo Valve講演・発売年別推計(3月13日)/SuperJoost GYLDデータ分析(8月18日)/Alinea Analytics 中堅売上層の分析(9月3日)/Alinea Analytics 9月市場・旧作の更新(10月1日)/Valve Steamの露出と更新枠/GameDiscoverCo 発売後の販売推移(7月21日)