DDR5高騰は2027年後半に終わる?Kyung氏の値下がり予測とMicron決算の食い違いを解説【2026年10月更新】
本記事にはアフィリエイト広告(Amazon・楽天市場等)のリンクが含まれています。
Kyung氏は2027年後半以降の市場変化を示唆、Micron決算は逼迫継続を予想
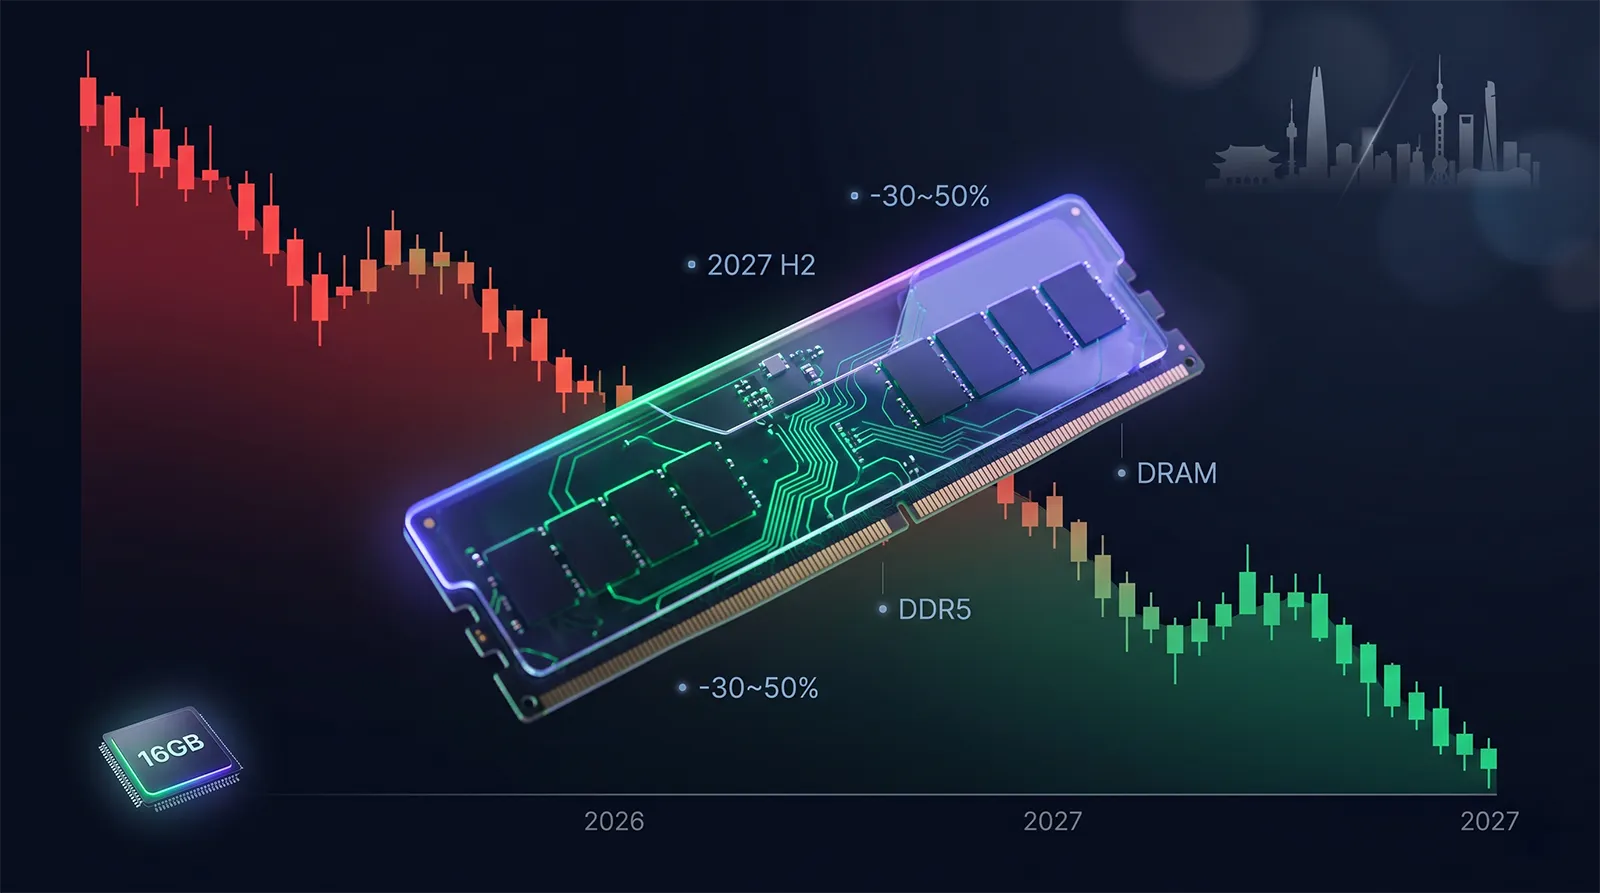
2026年5月18日、韓国工学翰林院(NAEK)主催の第285回フォーラム基調講演で、Samsung Electronics の 常勤顧問・前DS(半導体)部門社長 である Kyung Kye-hyun(キョン・ケヒョン)氏が、メモリ業界に波紋を広げる発言をしました。要旨は 「メモリ供給が急増する2027年下半期、または2028年上半期から市場が変化する可能性がある」というものです。
現在のDDR5高騰は主に AI向けHBMメモリの需要急増が原因です。Samsung / SK Hynix / Micron がHBM生産にラインを振り分け、一般PC向けDDR5の供給が圧迫されています(今の実勢価格を先に確認したい方はDDR5メモリ価格の最新推移まとめもご覧ください)。一方でKyung氏は、中国企業が積極的に生産能力(CAPA)を拡張していることに言及(個別社名は明示せず)し、現在の供給不足が「供給過剰」へ反転する可能性を指摘しました。
さらに 「ビッグテックの設備投資に対する利益回収が低下した場合、投資縮小の可能性がある」ともKyung氏自身が言及。AI関連投資が鈍化すれば需要が急減し、価格下落がさらに加速するリスクを業界内部から示唆した形です。Samsungの半導体事業を率いてきた人物の発言だけに、市場への影響は小さくありません。ただし2026年9月30日のMicron決算は、2027〜2028年も供給制約が続くという逆の見通しを示しており、2027年後半の値下がりを前提に待つのは慎重に考える必要があります。
「DDR5メモリはいつ安くなるのか」── 2026年に入ってからの異常高騰で、自作PCユーザーは購買判断を完全に保留せざるを得ない状況に追い込まれています。メモリ価格は2024年の感覚では想像できない水準に上がっています。
2026年9月30日のMicron決算では、2027年・2028年も供給制約が続くとの見通しが示されました。2027年後半の値下がりを前提に買い控えるのは危うくなっており、Micronの見通しとの食い違いが買い時の判断を左右します。
5月18日公開のDDR5高騰記事・メモリの値段はいつ下がる?長期予測ガイドとあわせて読むと、DDR5市場の全体像がつかめます。
予測の要点Kyung氏「2027年下半期から市場が変化する可能性」発言の核心
Kyung氏の発言は単なる「願望論」ではなく、Samsung Electronics の半導体事業を率いた経歴に基づく業界内部の見立てとして、メモリ業界全体に波紋を広げています。
| 項目 | 予測の内容 |
|---|---|
| 発言者 | Kyung Kye-hyun(キョン・ケヒョン)氏 |
| 現職・経歴 | Samsung Electronics 常勤顧問(2024年5月までDS部門社長) |
| 発言日 | 2026年5月18日 |
| 発言場所 | 韓国工学翰林院(NAEK)第285回フォーラム基調講演(ソウル瑞草区 L-Tower) |
| 予測のタイミング | 2027年下半期〜2028年上半期(幅あり) |
| 予測の内容 | メモリ供給急増で市場が変化(DDR5価格反転の可能性) |
| 下落の主因(Kyung氏発言) | 中国企業の生産能力(CAPA)拡張(※個別社名は言及なし) |
| 加速リスク(Kyung氏発言) | ビッグテックのAI投資が回収難で縮小するシナリオ |
| 市場への影響 | 供給不足から供給過剰への反転可能性 |
Kyung氏は2024年5月までSamsung ElectronicsのDS(半導体)部門を率い、現在は常勤顧問です。メモリ製造と中長期の投資計画を知る立場からの発言で、外部のアナリスト予測とは立場が異なります。発言の出典はSeoul Economic Daily英語版と文化日報(韓国語)です。発言本文の引用は、発言時点から見た「来年下半期」、つまり2027年後半を指します(Seoul Economic Dailyの見出しとURLは「2026年後半」表記)。
発言者Kye-hyun Kyung氏とは|Samsung半導体事業を率いた業界内部の重鎮
一般的な業界アナリストとは異なる立場であることが、この発言の価値を理解する鍵になります。
要因 中国増産中国DRAMメーカー増産計画|CXMT・Jiahe Jinwei の動向
Kyung氏は基調講演で「中国企業が積極的にCAPAを拡張している」とだけ述べ、個別社名には言及していません。増産計画が報じられている主な中国メーカーは次の2社です。
CXMT(长鑫存储)(中国・合肥・主役級)
- 現状の月産能力は約20〜29万枚
- 2026年末に月産30万枚へ拡張計画
- うち約6万枚をHBM3向けに配分予定
- STAR市場IPOの調達予定額は少なくとも約6.5兆ウォン(2026年5月19日報道時点。内部資金を含む資金総額は7兆ウォン以上)
Jiahe Jinwei(嘉合劲威)(中国・深圳・準主役)
- DDR5 RDIMM 64GB(5600MT/s)を量産中
- サーバー向けで先行参入を実現
出典: Seoul Economic Daily(CXMT STAR上場再開報道)・wccftech(Jiahe Jinwei DDR5量産報道)・各社IR資料・業界レポートからまとめ。中国DRAMメーカーは政府の半導体国産化政策(中国製造2025・第14次五ヶ年計画)の支援を受けています。
中国メーカーの増産計画は 「計画通りに進めば供給過剰」という条件付きの予測です。実際には 歩留まり問題・米国の半導体輸出制限の強化・装置調達の制約など、複数の不確実性要因があります。過去にも中国メーカーの量産計画が複数回延期されており、Kyung氏の2027年後半予測も「最速シナリオ」と理解するのが妥当です。実際の市場反応は2028年以降にずれ込む可能性も視野に入れる必要があります。
【続報・2026年7月】7月に入ると、CXMT製チップの「量産能力」だけでなく「性能面」での前進を示す検証結果も相次ぎました。MSIはAM5マザーボード向けのベータBIOSを公開し、CXMT製チップを採用したリテールメモリ(KingBank・Lexar)を、2スロット基板では24GBモジュールで最大DDR5-8200、16GBモジュールでDDR5-8000、4スロット基板では上限DDR5-7200まで動作させたと示しました。従来、AMD環境ではCXMT製メモリはDDR5-6800前後で頭打ちになりやすかったため、BIOS側の最適化が効いた形です。続いてASUSも、市販のグローバル向けBIOSのまま、B850マザーボードでKingBankの24GB×2キットをDDR5-8400、Lexar製キットをDDR5-8000〜8200で安定動作させています。いずれもメモリ検証ツールのテストは通過しました。
ただし、ここには冷静に見るべき点が2つあります。1つは、これらのDDR5-8200〜8400という数字が製品の定格ではないこと。検証に使われたキットの定格を超える、BIOS調整によるオーバークロックの結果です(KingBankの24GB×2キットの定格はDDR5-6000、ASUSが検証したLexar THOR RGBの定格はDDR5-7600とDDR5-7200)。実際の到達クロックはCPUのメモリコントローラー、マザーボードのスロット数、基板設計、メモリ個体差に左右されるため、市販品すべてで同じ数字が出るわけではありません。もう1つは価格です。「中国製だから安い」というイメージが先行しがちですが、2026年時点のCXMT製メモリは大手3社(Samsung・SK hynix・Micron)とほぼ同水準の価格で流通しており、明確に安いとは言えないのが実情です。ビット当たりの製造コストではむしろ大手より高いとも指摘されており、現状のDDR5市況の強さが末端価格に反映されている形です。
つまりCXMT製DDR5は、「量産能力の拡大」に続いて「性能面でも実用域」へ到達しつつある一方で、「価格が大きく下がる」段階にはまだ入っていません。中国勢が供給の第4極として存在感を増しているのは確かですが、それが末端価格の下落に直結するのは、量産が本格化して供給に余裕が出てくる2027年以降になりそうです。一般ユーザーにとって重要なのは、DDR5-8200という最大値よりも、DDR5-6000〜6400あたりを安価かつ安定して使えるようになるか。注目すべきは最高クロックの記録更新ではなく、供給量と価格の推移です。
今回MSIが公開したBIOSは、主に中国コミュニティ経由で配布されたテスト版で、グローバル向けに正式案内されたものではありません(ASUS側はグローバル公開BIOSですが、該当メモリはまだ正式な動作確認リストには載っていません)。ベータBIOSやメモリの大幅なオーバークロックには、起動不能・設定の初期化・既存メモリとの相性問題・動作の不安定化といったリスクが伴い、検証ツールを一度通過しても長期の安定を保証するものではありません。日本の一般ユーザーが手持ち環境で安易に試すのは避け、まずは定格〜EXPO/XMPの範囲で安定運用するのが無難です。
要因 AI投資AI投資鈍化シナリオ|巨大テック設備投資ピークアウトのリスク
Kyung氏がもう1つの要因に挙げたのが、ビッグテックのAI投資が回収難で縮小するシナリオです。現在のDDR5高騰はAI向けHBMへの生産能力の振り向けが背景にあるため、投資の動向が供給に響きます。
| シナリオ | 前提 | DDR5への影響 |
|---|---|---|
| AI投資が高水準で続く | ビッグテックの設備投資とHBM需要が続く | 一般向けDDR5の供給が圧迫され続け、高止まりが長引く |
| AI投資が鈍化する Kyung氏が挙げた条件 | 投資の回収が難しくなり、ビッグテックが投資を縮小する | HBMに振り向けていた生産能力が戻り、需給が緩む方向に動く |
| 中国メーカーの増産が遅れる | 歩留まりや装置の調達で量産計画が後ろにずれる | 供給の増加が遅れ、高止まりが延びる |
Kyung氏はAI投資の縮小を可能性として挙げています。一方でMicronは決算で、2027年のHBM供給の大半を前年から大幅に値上げした条件で契約済みと説明しました。現時点のメーカーの決算からは、投資の鈍化は読み取れません。
予測比較Kyung氏の予測を業界シナリオ全体の中で位置づける
Kyung氏の見立ては、Micron・TrendForceと比べると最も早く市場が変わると見ています。
| 発信元 | 時点 | 見立て |
|---|---|---|
| Kyung氏(Samsung前DS部門社長) | 2026年5月18日 | 2027年下半期〜2028年上半期に供給が急増し、市場が変化する可能性がある |
| TrendForce | 2026年7月30日 | 2027年もDRAMは供給不足・価格上昇の方向。新しい生産能力の寄与が大きくなるのは2028年から |
| Micron | 2026年9月30日 | 暦年2027年・2028年は2026年より大幅に逼迫。両年とも供給制約が続き、需給の均衡時期は見通せない |
2026年10〜12月の一般DRAM契約価格について、TrendForceは前四半期比10〜15%の上昇を予測しています(契約価格で、日本の店頭価格ではありません)。Micronも2027会計年度の第1四半期後の残りの期間は値上がりのペースが緩やかになる想定で、値下がりとは言っておらず、2026年中に大幅に値下がりする期待は持ちにくい状況です。2027年以降は、Kyung氏と、Micron・TrendForceの見方が割れています。
反対の見方Micron決算は「2027〜2028年も供給不足」|Kyung氏と逆の見立て
2026年9月30日、Micronが2026会計年度第4四半期の決算を発表しました。決算説明の中で、メモリ大手の側からKyung氏の「2027年後半に市場が変わる」とは逆向きの見通しが公式に示されています。DDR5の買い時を考えるなら、見ておきたい材料です。
| 項目 | Micronの公式見通し(2026年9月30日) |
|---|---|
| 2027〜2028年の需給 | 暦年2027年・2028年のメモリとストレージの需給は、2026年より「much tighter(大幅に逼迫)」になると予想 |
| DRAMの供給 | 業界全体のDRAMビット出荷は2027年・2028年とも20%台前半の伸びにとどまり、両年とも供給制約が続くと予想 |
| 需給の均衡 | クリーンルーム増設の計画を織り込んでも、需給がいつ均衡に戻るかは「見通せない(no line of sight)」と説明 |
| 価格の動き | 2027会計年度の第1四半期(2026年9〜11月期)後の残りの期間は、値上がりのペースが緩やかになる想定 |
| 長期契約 | 顧客と結んだ複数年の引き取り保証契約(SCA)は26件。2030年までの売上の35%超に相当すると推計 |
ここで読み違えたくないのが、「値上がりのペースが緩む」は「値下がりする」とは別だという点です。Micronが言っているのは、上昇の勢いが落ち着くという話で、価格が下がるとは言っていません。逆に、Kyung氏が根拠にした「供給が急増する2027年後半」は、Micronの見立てでは供給制約が続く時期にあたります。
供給の増え方も、Micronの説明では段階的です。新しいDRAM工場の生産は立ち上がりに時間がかかり、初出力から数四半期たってようやく本格的に効いてくるとされています。日本のDRAM工場の拡張も、初出力は2028年後半の予定です。
海外報道の見出しには「AIバブルが弾けてもメモリは安くならない」という趣旨のものがありますが、Micronの決算の説明資料(スライドと説明原稿)にその趣旨の記述はありません。Micronが示したのは、あくまで2027〜2028年の需給見通しです。ヒューマノイドロボットの話も、Level 4以上の自動運転車のメモリが通常200GB超であり、ロボットも同程度の要件になると予想されるという将来の想定で、実測値ではありません。需要拡大の材料としては、2020年代末に向けた話として読むのが妥当です。
Kyung氏とMicron、どちらを前提に買うか
両者は同じ時期について反対のことを言っているため、どちらかが正しいと決めつけるのは危険です。調査会社のTrendForceも2026年7月の発表で、DRAMは2027年も供給不足・価格上昇の方向で、新しい生産能力が大きく効くのは2028年からと予想しています。メーカーと調査会社という立場の違う2者が、2027年の値下がりには慎重です。
一方でMicronの見通しは会社の見立てであり、日本のDDR5キットの店頭価格がいつ・いくら動くかを示したものではありません。Kyung氏のシナリオも、AI投資の鈍化と中国メーカーの増産が重なれば成り立ちます。そこで買い時の判断は、次のように整理できます。
- 2027年後半の値下がりを前提にしない。待つ場合も、下がらなかったときの価格上昇を許容できる範囲にとどめる
- 今のPCで困っていないなら待てる。ただし待っても安くなる保証は弱まったため、期待で買い控えるより用途で判断する
- 必要な容量だけを今買う。容量は欲張らず、ゲーム用途で足りる量に絞るほうが損失を抑えられる
容量の目安は、海外メディアの実測が参考になります。Ryzen 7 9800X3D・RTX 5090・4K最高設定の環境で、同じ64GBキットから使える容量を8/16/32/64GBに制限して比較した検証です。『Mafia: The Old Country』は快適に動かすのに約20GBが必要で、16GB設定ではフレームタイムが悪化しました。一方『Doom: The Dark Ages』は使用量が最大約13.5GBで、32GBと64GBの差は見られませんでした。16GBでは足りないゲームがある反面、64GBまで積む必要も薄いため、価格が高い今は32GBに絞るのが現実的です。
買い時判断自作派は今買うべきか・2027年後半まで待つべきか
判断が分かれるのは、今買うか、2027年後半まで待つかです。用途別の目安は次のとおりです。
| 立場 | 目安 | 理由 |
|---|---|---|
| 新規自作・PC故障で今必要 | 今買う(必要な容量だけ) | 待つあいだPCが使えない損失が大きく、値下がりも保証されていないため。OCや高クロックは無理に狙わない |
| 既存PCで困っていない | 待てるが、値下がりを前提にしない | Micronは2027〜2028年も供給制約が続くと見ており、Kyung氏は変化の可能性を示すにとどまるため |
| 容量だけ増やしたい | 段階的に買う | 今は必要最小限で組み、4スロット対応のマザーボードで将来の追加に備える。2枚挿しと4枚挿しではEXPOの安定性が変わる |
| 中古で済ませたい | 慎重に選ぶ | 中古は保証がなく動作不良のリスクがある。新品との差額が小さければ新品が無難 |
値上がりが続けば、待った分だけ高く買うことになります。Micronは2027会計年度の第1四半期後の残りの期間も、ペースは緩やかになりつつ値上がりが続くと想定しています。待つ場合は、値下がりしなかったときに今の価格より高くなっても問題ないか、先に決めておいてください。
購入候補32GBキットを選ぶなら、国内で買える定格違いの2つ


FAQDDR5メモリ価格予測に関するよくある質問
まとめ2027年後半の値下がりを前提に待たず、必要な容量だけ買う
2026年5月18日、Samsung Electronicsの常勤顧問で前DS部門社長のKyung Kye-hyun氏が、韓国工学翰林院(NAEK)のフォーラム基調講演で「メモリ供給が急増する2027年下半期、または2028年上半期から市場が変化する可能性がある」と発言しました。要因として挙げたのは、中国企業の生産能力拡張と、ビッグテックのAI投資が回収難で縮小するシナリオです。
一方、Micronは2026年9月30日の決算で、暦年2027年・2028年のメモリ需給は2026年より大幅に逼迫し、需給がいつ均衡するかは見通せないと説明しました。値上がりのペースが緩むことと、値下がりすることは別です。
判断の軸は用途です。新規自作やPC故障で今必要な方は、32GBなど必要な容量に絞って買ってください。既存PCで困っていない方は待てますが、2027年後半の値下がりを前提にせず、値上がりが続いた場合の負担も見込んでおきます。
あわせて読みたい


Amazonの価格・在庫情報について


Amazonの価格・在庫情報について